دليل الجمارك العُمانية ونظام بيان
يوضح هذا الدليل ما يجب تجهيزه قبل تحرك البضائع عبر عُمان: سجل المستورد والشركة، والدخول إلى نظام بيان، والمستخدمون المفوضون، ورمز النظام المنسق (HS) المكون من 12 رقمًا، والمستندات التجارية، وتصاريح المنتجات، والرسوم وضريبة القيمة المضافة، ومسار الشحنة، وأدوار المخلص الجمركي، وسجلات ما بعد التخليص.
نظام بيان
جاهزية الشركة والمستخدمين
المسارات الجمركية
الاستيراد والتصدير والعبور
الرسوم وضريبة القيمة المضافة
بحسب الشحنة
السياق المحلي
مسقط، عُمان
تأتي جاهزية الشركة والشحنة أولًا
يبدأ التخليص الجمركي قبل تقديم البيان الجمركي. ويجب أن يتكامل وضع الشركة في نظام بيان، وصلاحيات الدخول المفوضة، والمستورد أو المرسل إليه، والمسار الجمركي، وتصنيف التعرفة، والقيمة الجمركية، والمنشأ، والتصاريح، والفاتورة، وقائمة التعبئة، ومستند النقل، وقائمة الحمولة لدى الناقل، وترتيبات المحطة، والمعاملة الضريبية.
ينبغي أن يحدد فحص الجاهزية الجمركية المعلومات الناقصة وفئات التكاليف المحتملة ومسؤوليات المخلص الجمركي المفوض والمراحل التي تتحكم فيها الجهات المختصة. ويبقى تسجيل الشركة والتصنيف الجمركي والتقييم والتفتيش والإفراج خاضعًا للجهات المختصة.
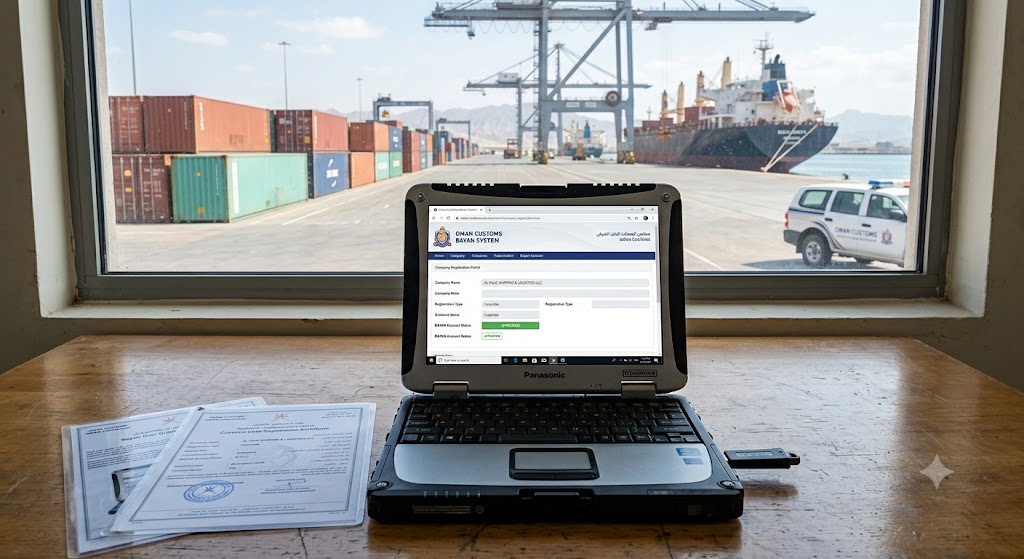
جاهزية الشركة والحساب في بيان
تسجيل الشركة وجاهزية الحساب في بيان
يحدد تسجيل الشركة في بيان وضعها وصلاحيات الدخول المفوضة ضمن البيئة الإلكترونية للجمارك العُمانية. وهو منفصل عن إضافة نشاط إلى السجل التجاري، ومنفصل عن تخليص شحنة بعينها.
جاهزية تسجيل الشركة
- وضع السجل التجاري وعضوية غرفة تجارة وصناعة عُمان
- التحقق من الشريك أو عضو مجلس الإدارة أو المدير المفوض
- خطاب طلب الشركة وإثبات التوقيع
- بيانات الاتصال وجاهزية الدخول الإلكتروني
- مراجعة اتساق النشاط التجاري والفروع
جاهزية الحساب والمستخدمين
- وضع التسجيل الأولي للشركة
- التخطيط لمسؤول حساب الشركة وصلاحيات المستخدمين
- متطلبات تسجيل الفروع وتخصيص المستخدمين
- أدوار المخلص الجمركي المرخص أو الممثل
- مراجعة بيانات الدخول المفقودة أو اختلافات السجلات أو مشكلات الدخول
يجب أن يبدأ الشخص المؤهل المسجل في مستندات الشركة إجراءات التسجيل الرسمية المعنية أو يوافق عليها. وتتحكم الجمارك العُمانية في التسجيل وصلاحيات الدخول والموافقة.
التجارة واللوجستيات في عُمان
لماذا يجب التخطيط للتخليص الجمركي قبل الشحن؟
ترتبط عُمان بالتجارة الإقليمية والدولية عبر منافذ رئيسية مثل موانئ صحار وصلالة والدقم ومطار مسقط الدولي وشبكات البريد السريع ومكاتب الجمارك على الحدود البرية.
يساعد التخطيط قبل الوصول على تقليل تكاليف التخزين واحتجاز الحاويات وغرامات التأخير التي يمكن تجنبها. ويعتمد المسار الصحيح على البضائع والمنشأ والوجهة والمستورد والاستخدام النهائي ووسيلة النقل والتصاريح، وما إذا كانت الشحنة تدخل البر الرئيسي بعُمان أو منطقة حرة أو مسار عبور أو إعادة تصدير.
راجع قائمة التحقق من جاهزية الشحنة ←
الأسباب الرئيسية
- تأكيد المستورد والمرسل إليه قبل المغادرة
- استخدام النظام الجمركي ونوع البيان الصحيحين
- التحقق من رمز النظام المنسق العُماني أو الخليجي الحالي المكون من 12 رقمًا
- تحديد التصاريح والفحوص والشهادات مسبقًا
- تقدير الرسوم الجمركية وضريبة القيمة المضافة والرسوم الخارجية
- التنسيق بين المخلص والناقل والمحطة ومسار التسليم
المزايا والحدود
يمكن أن يحسن الملف الجمركي المعد جيدًا قابلية توقع الإجراءات، لكن لا يتحكم أي مزود خاص في نتيجة الجهة المختصة أو الميناء أو الناقل أو المختبر أو التفتيش.
المزايا الرئيسية
- تقليل الاستفسارات بشأن المستندات والتعديلات التي يمكن تجنبها.
- تحديد التصاريح وقيود المنتجات في وقت أبكر.
- وضوح أكبر بشأن الرسوم وضريبة القيمة المضافة وفئات التكلفة الواصلة.
- وضوح المسؤولية بين المستورد والمخلص ومزود الخدمات اللوجستية.
- تحسين السيطرة على مخاطر تكاليف التخزين واحتجاز الحاويات وغرامات التأخير.
- سجل منظم لأغراض الضرائبوالمحاسبة والواردات المستقبلية.
اقرأ عن فوائد التحضير الجمركي ←
الحدود الرئيسية
- لا يُضمن رمز النظام المنسق النهائي أو القيمة الجمركية.
- قد يظل التفتيش أو أخذ العينات أو الاختبار مطلوبًا.
- قد تعتمد الموافقة على التصريح على جهة منظمة منفصلة.
- قد تؤخر المستندات الناقصة أو غير المتسقة الإفراج.
- رسوم الميناء والناقل منفصلة عن الرسوم الجمركية.
- تعتمد مدة التخليص على وقائع كل شحنة.
اقرأ عن المخاطر الجمركية الشائعة ←
متى قد يناسبك هذا المسار الجمركي، ومتى قد لا يناسبك؟
✓ مناسب لـ
- الشركات العُمانية التي تستورد بضائع تجارية
- المصدرين والمصنعين الذين يشحنون من عُمان
- حالات إعادة التصدير والعبور والتوزيع الإقليمي
- شركات المناطق الحرة التي تنقل البضائع بين الأنظمة الجمركية
- الموردين الأجانب الذين يحتاجون إلى مراجعة مسار المستورد في عُمان
× قد لا يكون مناسبًا لـ
- طلبات تجاوز الجمارك أو التصاريح أو التفتيش أو الضرائب
- البضائع المحظورة أو المخفية أو المصرح عنها بصورة غير صحيحة أو غير الموثقة
- مقدمي الطلبات الذين يتوقعون ضمان التصنيف أو الإفراج
- الحالات التي لا يُفصح فيها عن المالك الحقيقي أو المنشأ أو القيمة أو المشتري
- الشحنات المرسلة قبل تأكيد المستورد ومسار التصاريح
فئات تكاليف إعداد بيان والتخليص الجمركي
قد يشمل تقدير التكلفة جاهزية الشركة والمستخدمين والإجراءات الرسمية للحساب ومراجعة الشحنة وإعداد البيان الجمركي والرسوم الجمركية وضريبة القيمة المضافة والتصاريح والتفتيش ومناولة المحطة والتكاليف التشغيلية الخارجية. وينبغي فصل الرسوم الرسمية عن تكاليف المخلص والناقل والتكاليف التشغيلية الأخرى.
رسوم بيان والحساب الرسمية
قد تترتب على بعض إجراءات المستخدمين أو الفروع في بيان رسوم رسمية منفصلة. وينبغي تأكيد رسوم التسجيل الأولي للشركة ومتطلبات النظام أثناء تقديم الطلب الفعلي، لأن وظائف الحساب المنشورة وخطوات الدفع قد تتغير.
الرسوم الجمركية وضريبة القيمة المضافة على الاستيراد
تخضع سلع كثيرة عادةً للرسوم الجمركية، وتخضع الواردات ذات المعدل القياسي عمومًا لضريبة القيمة المضافة. وقد تكون المعاملة الفعلية صفرية أو أعلى أو تفضيلية أو معفاة أو معلقة، بحسب بند التعرفة والمنشأ والقيمة والنظام الجمركي.
تكاليف المخلص والتكاليف الخارجية
ينبغي فصل أتعاب المخلص ومستندات الناقل وأوامر التسليم ومناولة الميناء والتفتيش والاختبار والتصاريح والتخزين والنقل والتأمين والمستودعات والضمانات والرسوم الخارجية الأخرى عن الرسوم الجمركية وضريبة القيمة المضافة والرسوم الرسمية.
إجراءات التسجيل في بيان ومتطلبات الحساب والرسوم الرسمية المنشورة ← (بالإنجليزية)
جميع التقديرات استرشادية. وتحدد الجهات المختصة والناقلون والمخلصون والأطراف الخارجية الأخرى التصنيف النهائي والقيمة الجمركية والرسوم وضريبة القيمة المضافة والإعفاءات والتأمينات ومسار التفتيش والرسوم الخارجية باستخدام مستندات الشحنة الفعلية.
المسارات الجمركية الشائعة في عُمان
يعتمد المسار الصحيح على مصدر البضائع ووجهتها ومالكها وما سيحدث لها بعد الوصول.
| المسار | الأنسب لـ | النقطة الرئيسية |
|---|---|---|
| الاستيراد إلى البر الرئيسي | البضائع الداخلة إلى السوق العُمانية | قد تنطبق الرسوم وضريبة القيمة المضافة والتصاريح والإفراج المحلي |
| التصدير من عُمان | البائعين والمصنعين العُمانيين | البيان الجمركي للتصدير وإثبات الخروج مهمان |
| العبور | البضائع التي تمر عبر عُمان | قد تنطبق ضمانات وأختام وضوابط المسار وإثبات الخروج |
| إعادة التصدير | التوزيع الإقليمي والبضائع المرتجعة | مسار الاستيراد الأصلي وإثبات إعادة التصدير مؤثران |
| حركة البضائع في المنطقة الحرة | التخزين والمعالجة والإنتاج والتوزيع | يشكل النقل إلى البر الرئيسي عادةً واقعة جمركية |
قارن المسارات الجمركية وحركة البضائع في المناطق الحرة ←
قارن خياراتك
| البند | الاستيراد إلى البر الرئيسي | العبور أو إعادة التصدير | مسار المنطقة الحرة |
|---|---|---|---|
| الغرض الرئيسي | بيع البضائع أو استخدامها في عُمان | نقل البضائع إلى وجهة لاحقة | التخزين أو المعالجة أو التوزيع وفق قواعد المنطقة |
| الرسوم وضريبة القيمة المضافة | تُحتسب عادةً عند الاستيراد | قد تُعلق وفق شروط | قد تُعلق حتى الإفراج إلى البر الرئيسي |
| دور المستورد | يُطلب عادةً مستورد محلي مؤهل | الطرف المسؤول عن العبور أو إعادة التصدير | كيان المنطقة وأطراف النقل الجمركي |
| الأنسب لـ | تزويد السوق المحلية | التجارة الإقليمية والشحن إلى وجهة لاحقة | اللوجستيات والإنتاج والتوزيع |
| القيد الرئيسي | التصاريح والضرائب والامتثال المحلي | الضمانات والمهل الزمنية وإثبات الخروج | قد يؤدي الدخول إلى البر الرئيسي إلى استحقاق رسوم وضريبة قيمة مضافة وموافقات |
المستورد والمرسل إليه والمخلص الجمركي
قد يعد المخلص الجمركي المفوض البيان الجمركي ويقدمه، لكن المخلص والمستورد لا يؤديان الدور نفسه. ويبقى المستورد أو المرسل إليه أو الطرف الآخر المسؤول قانونًا محوريًا لدقة الوصف والقيمة والمنشأ والتصاريح ومعاملة الرسوم وضريبة القيمة المضافة.
قد يحتاج المورد الأجنبي الذي لا يملك هيكلًا عُمانيًا مناسبًا إلى مسار تعاقدي عبر مستورد مؤهل أو مزود خدمة المستورد المسجل. وينبغي مراجعة ملكية البضائع ومسؤولية الدفع واسترداد ضريبة القيمة المضافة وامتثال المنتجات والسجلات والمسؤولية قبل استخدام هذا المسار.
قد يؤثر مسار الاستيراد في
- الطرف المسؤول قانونًا عن البضائع
- التسجيل في بيان وتفويض المخلص
- صاحب التصريح وامتثال المنتجات
- دفع الرسوم الجمركية وضريبة القيمة المضافة
- استرداد ضريبة القيمة المضافة على الاستيراد والسجلات المحاسبية
- تعديلات ما بعد التخليص والمطالبات والتدقيق
المتطلبات والمستندات
معلومات الشركة وبيان
- سجلات السجل التجاري وغرفة تجارة وصناعة عُمان
- الشخص المفوض والهوية المدنية وبيانات الاتصال
- حساب بيان القائم والمستخدمون والفروع أو مشكلة الدخول
- الأنشطة ذات الصلة والمخلص أو الممثل المقترح
معلومات الشحنة
- وصف البضائع وتركيبها ووظيفتها والاستخدام المقصود
- المنشأ وبلد الإرسال والوجهة النهائية
- قيمة الفاتورة والعملة والشحن والتأمين وشرط التجارة الدولية (Incoterm)
- المستورد والمرسل إليه ووسيلة النقل والوصول المتوقع
المستندات التجارية والفنية
- الفاتورة التجارية وقائمة التعبئة
- بوليصة الشحن البحري أو الجوي أو مستند النقل البري أو سجل البريد السريع
- شهادة المنشأ وإثبات الشحن أو التأمين حيث يلزم
- تصاريح الاستيراد ومستندات المطابقة والكتالوجات وتقارير الاختبار
ينبغي أن يتسق البائع والمشتري والمستورد والمرسل إليه والوصف والكمية والقيمة والعملة والمنشأ والأوزان وعدد الطرود ومراجع النقل في جميع المستندات. وقد تكون الأوصاف العامة، مثل «قطع» أو «عينات» أو «بضائع عامة»، غير كافية.
تقديم البيان عبر بيان وتصنيف التعرفة
تقديم البيان عبر بيان وصلاحيات الدخول المفوضة ورموز النظام المنسق المكونة من 12 رقمًا
بيان هو بيئة النافذة الإلكترونية الواحدة للجمارك العُمانية لدخول الشركات والبيانات الجمركية والمستندات المطلوبة والتصاريح والمدفوعات والإجراءات ذات الصلة. وتظل الشركة المسجلة بحاجة إلى مسؤول حساب مناسب أو مستخدم مفوض أو مخلص جمركي مرخص قبل تقديم بيان شحنة.
تستخدم عُمان هيكل التعرفة العُماني أو الخليجي الحالي المكون من 12 رقمًا. وينبغي أن يطابق الرمز التركيب والوظيفة والاستخدام الفعلي للبضائع. ولا ينبغي نسخ رمز المورد الخاص بدولة أجنبية دون التحقق من بند التعرفة العُماني وما يترتب عليه من تصاريح.
نقاط مهمة
- أكد وضع الشركة والمستورد والممثل المفوض.
- أكد صلاحيات دخول مسؤول الحساب أو المستخدم أو المخلص المرخص.
- طابق البيان الجمركي مع قائمة الحمولة لدى الناقل ومستند النقل.
- استخدم رمز التعرفة الحالي المكون من 12 رقمًا لكل بند.
- تحقق مما إذا كان الرمز يترتب عليه تصريح أو قيد أو رسم خاص.
المراجعة الأولية ليست قرار تصنيف جمركي ملزمًا، ولا ضمانًا للتسجيل في بيان أو الموافقة على التصاريح أو الإفراج عن البضائع. دليل تفصيلي لتسجيل الشركات في بيان. (بالإنجليزية)
ما البضائع التي تحتاج إلى موافقات إضافية؟
ينبغي التحقق من اعتماد المنتج قبل الشحن. ولا يعني وجود نشاط تجاري في السجل التجاري تلقائيًا السماح باستيراد كل منتج.
معدات الاتصالات والراديو
قد تتطلب الهواتف وأجهزة التوجيه والأجهزة اللاسلكية ومعدات إنترنت الأشياء (IoT) والمنتجات التي تستخدم الترددات الراديوية اعتماد النوع وإذن إفراج جمركي خاصًا بالشحنة.
الأغذية والسلع الصحية والزراعية
قد تتطلب الأغذية والنباتات والحيوانات والأدوية والأجهزة الطبية ومستحضرات التجميل والسلع ذات الصلة مستندات صحية أو بيطرية أو زراعية أو مستندات للوسم أو التسجيل أو الاختبار أو الحجر.
المواد الكيميائية والمركبات والسلع الخاضعة للرقابة
قد تتطلب المواد الكيميائية والبطاريات والمواد الخطرة والمركبات والآلات والسلع المستعملة والمنتجات الخاضعة للضريبة الانتقائية والمواد الخاضعة للرقابة إثباتات سلامة أو فحوص مطابقة أو قواعد للعمر أو الحالة أو موافقة بيئية أو مناولة متخصصة.
ينبغي تأكيد مسار التصاريح قبل المغادرة. وقد تُحتجز البضائع المرسلة دون الموافقة المطلوبة أو تُفتش أو تُعاد أو يُعاد تصديرها أو يُتعامل معها بطريقة أخرى وفق تعليمات الجهة المختصة.
إجراءات بيان والتخليص الجمركي
1. جاهزية الشركة وبيان
راجع السجل التجاري وسجل غرفة تجارة وصناعة عُمان والشخص المفوض والحساب القائم والمستخدمين والفروع والدور الجمركي المقصود.
2. المراجعة الأولية للشحنة
راجع البضائع والمنشأ والقيمة ووسيلة النقل والمستورد والوجهة وشرط التجارة الدولية (Incoterm) والمسار الجمركي المقصود.
3. التحقق من المستورد ورمز النظام المنسق والتصاريح
أكد المستورد المسؤول والتصنيف الأولي ومسار الجهة المنظمة والقيود المعروفة قبل مغادرة البضائع.
4. إعداد المستندات
حقق الاتساق بين الفاتورة وقائمة التعبئة وإثبات المنشأ ومستند النقل والإثباتات الفنية وملفات التصاريح.
5. البيان الجمركي عبر بيان
ينشئ مستخدم مفوض أو مخلص جمركي مرخص البيان الجمركي ويقدمه مع المستندات المطلوبة عبر بيان.
6. المراجعة والدفع والإفراج
تراجع الجمارك والجهات المنظمة المعنية الملف. وتُدفع الرسوم الجمركية وضريبة القيمة المضافة والرسوم الأخرى، ويُستكمل التفتيش أو أخذ العينات إذا لزم، ولا يُفرج عن البضائع إلا بعد الموافقة الرسمية.
المدة التقديرية
| المرحلة | المدة المعتادة | العامل الرئيسي المؤثر |
|---|---|---|
| جاهزية الشركة في بيان | تختلف بحسب سجل الشركة والموافقة | سجلات سارية وشخص مفوض ومستندات كاملة |
| المراجعة قبل الوصول | عادةً 1–2 يوم عمل | معلومات كاملة للشحنة |
| إعداد التصاريح | يعتمد على المنتج | الجهة المنظمة والاختبار وجاهزية المستندات |
| البيان الجمركي عبر بيان | بعد توافر قائمة الحمولة والمستندات | تقديم مفوض وجاهزية الدفع |
| المراجعة الجمركية | تختلف بحسب مسار المخاطر | التصنيف والتقييم والتفتيش |
| الإفراج والتسليم | بعد الإفراج الرسمي | تسلسل أعمال المحطة والناقل والنقل |
مدد التخليص غير مضمونة. فقد تتحرك الملفات الكاملة منخفضة المخاطر بسرعة، بينما قد تضيف عمليات التفتيش والاختبار والتصاريح المفقودة وأسئلة التقييم وفحوص المنشأ والتعديلات وتأخر الدفع والعطلات وازدحام الموانئ أيامًا أو أكثر.
ماذا يحدث بعد الإفراج الجمركي؟
الإفراج الجمركي لا ينهي ملف الامتثال. وينبغي أن تحتفظ الشركة بالبيان والتقدير وإثبات الدفع والتصاريح وإثباتات النقل لأغراض الضرائب والمحاسبة والتدقيق والضمان والمنتجات والجمارك مستقبلًا.
1. السجل الجمركي النهائي
احتفظ بالبيان النهائي وبند التعرفة والقيمة المقدرة وإذن الإفراج وإثبات الدفع.
2. ضريبة القيمة المضافة والمحاسبة
سجل ضريبة القيمة المضافة على الاستيراد وتكلفة المخزون والرسوم ذات الصلة باستخدام المستندات السارية للمستورد المسؤول.
3. التسليم والاستلام
نسق أمر التسليم والإفراج من المحطة والنقل وإثبات الاستلام.
4. امتثال المنتجات
واصل الوفاء بأي التزامات تتعلق بالوسم أو التخزين أو التتبع أو الصلاحية أو الضمان أو الرقابة السوقية.
5. التعديل أو المطالبة
عالج تعديلات ما بعد الدخول والمبالغ المدفوعة بالزيادة والاستردادات أو مطالبات إعادة التصدير وفق الإجراءات والمهل الزمنية المطبقة.
6. الاحتفاظ بالسجلات
احتفظ بالملف التجاري والجمركي والضريبي للمدة التي يطلبها القانون المطبق.
الميناء والتسليم
الموانئ والمطارات والتسليم النهائي
تشمل المنافذ التجارية الرئيسية موانئ صحار وصلالة والدقم ومطار مسقط الدولي وشبكات البريد السريع ومكاتب الجمارك على الحدود البرية. ويعتمد المسار المناسب على الناقل وحجم الشحنة ونوع السلعة وموقع المستورد والتصاريح ونقطة التسليم النهائية.
ينبغي تنسيق قائمة الحمولة لدى الناقل وأمر التسليم والمخلص الجمركي والدفع للمحطة وموعد التفتيش ومركبة النقل والتسليم النهائي. وقد تؤدي التأخيرات في جزء من السلسلة إلى تكاليف تخزين أو احتجاز حاويات أو غرامات تأخير.
- اتساق الناقل وقائمة الحمولة
- جاهزية الدفع للميناء والمطار والمحطة
- مواعيد التفتيش وأخذ العينات والفحص بالأشعة
- التخطيط لأمر التسليم والنقل والاستلام النهائي
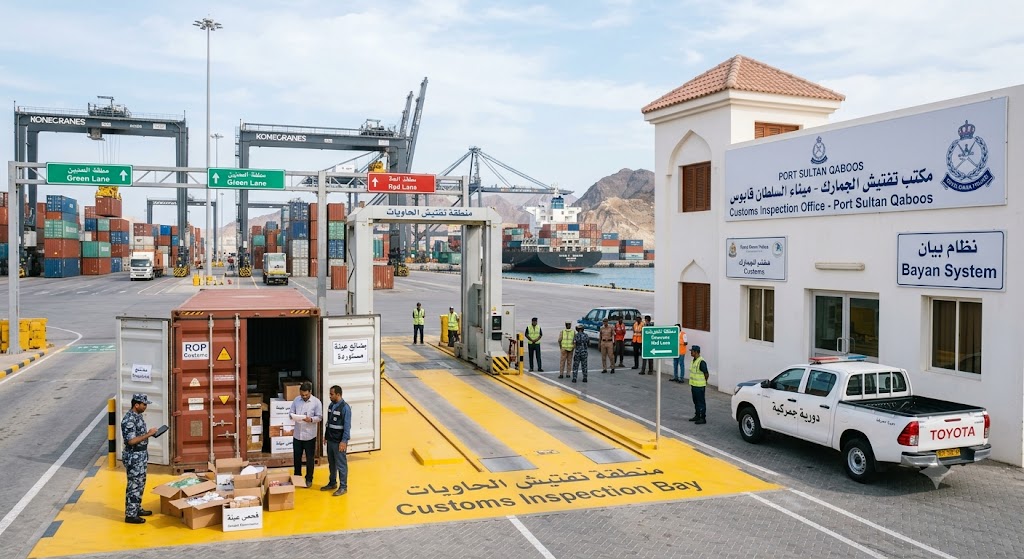
الجمارك وضريبة القيمة المضافة والامتثال المستمر
بعد الاستيراد أو التصدير، يجب أن تحافظ الشركة على اتساق سجلاتها الجمركية والضريبية والتجارية وسجلات المنتجات وإتاحتها.
التصنيف والتقييم الجمركيان
ينبغي أن تحتفظ الشركة بالإثباتات الداعمة لرمز التعرفة والقيمة الجمركية والمنشأ وأي معاملة تفضيلية أو معفاة.
سجلات ضريبة القيمة المضافة على الاستيراد
يعتمد استرداد ضريبة القيمة المضافة على الاستيراد على المستورد المسؤول والإثبات الجمركي الساري ووضع الشركة في ضريبة القيمة المضافة.
التصاريح وامتثال المنتجات
قد تستمر متطلبات الموافقة والوسم والتخزين والتتبع والسوق بعد الإفراج الجمركي.
المسارات المؤقتة والمعلقة
قد تتطلب إجراءات العبور والإيداع الجمركي والاستيراد المؤقت والمنطقة الحرة ضمانات ورقابة على المخزون ومهلًا زمنية وإثبات الخروج.
مراجعة ما بعد التخليص
قد تطلب الجمارك إثباتات إضافية أو تراجع البيانات الجمركية وفق صلاحياتها وإجراءاتها القانونية.
فئات تكاليف التخليص والتكلفة الواصلة
لا تنتهي تكلفة الشحنة بالبيان الجمركي.
| الفئة | أمثلة | العوامل المؤثرة |
|---|---|---|
| الجمارك والضرائب | الرسوم الجمركية وضريبة القيمة المضافة والضريبة الانتقائية والتعرفات الخاصة | رمز النظام المنسق والقيمة والمنشأ والنظام الجمركي |
| المخلص والمستندات | أعمال البيان الجمركي والمناولة والمستندات | تعقيد الشحنة ونطاق التقديم |
| الناقل والمحطة | أمر التسليم ومناولة المحطة ورسوم الميناء | الناقل والميناء والمعدات ونوع البضائع |
| التفتيش والتصاريح | الفحص بالأشعة وأخذ العينات والاختبار والموافقات | مسار المخاطر والمنتج والجهة المنظمة |
| التخزين والتأخير | التخزين واحتجاز الحاويات وغرامات التأخير | الفترة المجانية وسرعة حل المشكلات |
| النقل والتسليم | النقل بالشاحنات والتأمين والمناولة والتخزين بالمستودعات | المسافة والوزن والمعدات والوجهة |
تعتمد التكلفة الواصلة النهائية على بند التعرفة والقيمة الجمركية ومسار التصاريح ووسيلة النقل والتفتيش ومدة التخزين والأطراف الخارجية.
المخاطر والأخطاء الشائعة
غالبًا ما تنشأ أعلى التكاليف من أخطاء قابلة للتجنب ارتُكبت قبل الشحن، لا من رسم البيان الجمركي نفسه.
رمز نظام منسق غير صحيح
قد يؤثر الرمز غير الصحيح في الرسوم والتصاريح والقيود والتفتيش والإحصاءات.
الشحن قبل التصريح
قد تصل البضائع قبل موافقة الجهة المنظمة المسؤولة على المنتج أو الشحنة.
عدم تطابق المستندات
قد تؤدي اختلافات الأوصاف أو الكميات أو المناشئ أو الأطراف أو القيم إلى استفسارات وتعديلات.
إغفال مخاطر التخزين
قد تتجاوز تكاليف التخزين واحتجاز الحاويات وغرامات التأخير تكلفة التخليص الأصلية إذا لم تُحل المشكلات بسرعة.
الأسئلة الشائعة
من يقدم البيانات الجمركية ويقرر النتائج الجمركية؟
يقدم البيانات الرسمية مستخدمو بيان المفوضون أو المخلصون الجمركيون المرخصون. وتبقى قرارات الجمارك والتصاريح والضرائب والتفتيش والإفراج لدى الجهات المختصة المعنية.
ما نظام بيان؟
بيان هو نظام النافذة الإلكترونية الواحدة للجمارك العُمانية للبيانات الجمركية والمستندات المطلوبة والتصاريح والمدفوعات والإجراءات ذات الصلة.
هل تسجيل الشركة في بيان هو نفسه التخليص الجمركي؟
لا. يحدد تسجيل الشركة وضع المنشأة وصلاحيات الدخول المفوضة ضمن بيان. أما التخليص الجمركي فهو إجراء منفصل للشحنة يشمل البيان والتصنيف والمستندات والتصاريح والمدفوعات والتفتيش حيثما ينطبق والإفراج.
من يستطيع بدء تسجيل شركة في بيان؟
ينبغي أن يكون الشخص الذي يبدأ الإجراءات مسجلًا بصورة صحيحة في مستندات الشركة، مثل الشريك أو عضو مجلس الإدارة أو المدير المفوض. وتتحقق الجمارك العُمانية من مقدم الطلب، وتتحكم في قرار التسجيل النهائي.
من يستكمل تسجيل الشركة في بيان؟
يجب أن يستكمل الشخص المؤهل من الشركة الإجراءات الرسمية المطلوبة أو يوافق عليها. وتبقى قرارات التسجيل النهائي وصلاحيات الدخول لدى الجمارك العُمانية.
هل يمكن إضافة المستخدمين وفروع الشركة بعد التسجيل؟
حيث تسمح السجلات والصلاحيات الرسمية، يمكن لمسؤول حساب الشركة إضافة مستخدمين مناسبين وتسجيل الفروع المعنية عبر وظائف بيان المتاحة. وينبغي قصر أدوار المستخدمين على صلاحيات الدخول المطلوبة فعليًا.
هل أحتاج إلى شركة عُمانية لاستيراد بضائع تجارية؟
يحتاج الاستيراد التجاري عادةً إلى مستورد أو مرسل إليه مؤهل ومسؤول قانونًا، يتمتع بالوضع المناسب في عُمان وبيان. وقد يحتاج المورد الأجنبي إلى مستورد محلي مناسب أو ترتيب للمستورد المسجل.
ما المستندات المطلوبة عادةً؟
تشمل المستندات الشائعة الفاتورة التجارية وقائمة التعبئة ومستند النقل وشهادة المنشأ حيث تلزم وسجلات المستورد والتفويض والتصاريح الخاصة بالمنتج أو الشهادات الفنية.
هل مدة التخليص الجمركي مضمونة؟
لا. تعتمد المدة على جاهزية المستندات والتصاريح والتصنيف والتقييم والتفتيش والدفع وعمليات المحطة ومراجعة الجهة المختصة.
هل تكون البضائع في منطقة حرة عُمانية معفاة من الرسوم تلقائيًا؟
ليس في كل حالة. فقد تتلقى البضائع معاملة تعليق الرسوم الجمركية ما دامت ضمن نظام معتمد، لكن نقلها إلى البر الرئيسي بعُمان قد يترتب عليه بيان جمركي ورسوم وضريبة قيمة مضافة ومتطلبات السوق المحلية.
هل يمكن إنجاز العملية عن بُعد؟
يمكن إعداد المستندات عن بُعد. وقد يظل التفتيش الفعلي والمستندات الأصلية والتقديم المفوض والمدفوعات وأخذ العينات وعمليات الميناء أو غيرها من الخطوات يتطلب إجراءً محليًا.
أدلة ذات صلة
التسجيل في الجمارك العُمانية وحساب بيان (بالإنجليزية)
الأهلية والمستندات وصلاحيات الدخول المفوضة والمستخدمون والفروع والخطوات السابقة لأول معاملة جمركية.
المناطق الحرة والمناطق الاقتصادية الخاصة في عُمان
المعاملة الجمركية والتحويلات إلى البر الرئيسي والاستخدامات اللوجستية وشروط التشغيل.
دليل الضرائب وضريبة القيمة المضافة في عُمان
ضريبة القيمة المضافة على الاستيراد والسجلات الضريبية والتسجيل وامتثال الشركة.
تأسيس شركة في عُمان
الاعتبارات المتعلقة بالشركة والنشاط والتشغيل المحلي قبل ممارسة دور المستورد.